
+7 (499) 956-21-70
Ежедневно, c 9:00 до 18:00Москва
Счет 013 в бухгалтерском учете используют для контроля малоценных нематериальных активов, стоимость которых уже включена в расходы, но сами объекты продолжают применяться в деятельности организации. В статье разберем, для чего нужен этот забалансовый счет, какие требования устанавливает ФСБУ 14/2022, как оформить проводки и организовать учет программ, лицензий и других объектов интеллектуальной собственности в 1С:Бухгалтерии 8.3.
Для чего нужен счет 013 в бухгалтерском учете
Забалансовый счет 013 помогает организации контролировать активы, которые не отражаются в составе НМА на балансе, но требуют дальнейшего наблюдения. Например, компания приобрела недорогое программное обеспечение, списала расходы на его приобретение, однако продолжает пользоваться программой в течение нескольких лет.
Приказ Минфина России от 31.10.2000 № 94н не предусматривает типового счета с номером 013. Поэтому организация вправе самостоятельно добавить его в рабочий план счетов, определить название и установить правила использования.
На практике такой счет применяют для контроля двух групп объектов:
Малоценные нематериальные активы (МНМА). Это объекты, соответствующие признакам НМА, стоимость которых не превышает лимит, установленный организацией для применения ФСБУ 14/2022.
Отдельные права на результаты интеллектуальной деятельности. В частности, права на использование программного обеспечения и баз данных, которые по условиям договора и характеру использования не признаются самостоятельными НМА.
При этом неисключительный характер права сам по себе не исключает признания НМА. Решение принимают с учетом требований ФСБУ 14/2022, срока использования, контроля над объектом и других условий.
Название дополнительного счета организация выбирает самостоятельно. Например, «Малоценные нематериальные активы» или «Активы, не признанные в составе НМА».
Порядок использования счета необходимо закрепить в учетной политике. Название, назначение и аналитика счета в 1С должны соответствовать утвержденному рабочему плану счетов.
С 2024 года правила бухгалтерского учета нематериальных активов определяет ФСБУ 14/2022. Стандарт устанавливает критерии признания НМА, порядок определения их стоимости и требования к последующему учету.
Пункт 7 ФСБУ 14/2022 позволяет организации не применять стандарт к активам, стоимость которых ниже установленного лимита. Величину порога определяют самостоятельно, ориентируясь на существенность информации об объектах.
Например, компания может установить лимит 100 000 рублей за единицу. Однако это не обязательная величина, предусмотренная стандартом, а возможное решение организации.
При применении упрощенного порядка необходимо соблюдать два основных требования:
Затраты на приобретение или создание малоценного объекта признаются расходами в периоде завершения соответствующих капитальных вложений.
Организация обеспечивает надлежащий контроль наличия и движения таких активов.
Таким образом, после признания стоимости МНМА в расходах необходимость контроля не исчезает. Бухгалтерии по-прежнему важно знать, какие программы используются, кому предоставлен доступ, когда заканчиваются лицензии и какие объекты уже выбыли.
Для этого можно применять счет 013 либо отдельные регистры учета.
Выбранный стоимостной критерий необходимо зафиксировать в учетной политике. При его определении учитывают характер деятельности организации, количество используемых нематериальных объектов и существенность информации о них.
Если компания не воспользовалась предусмотренным пунктом 7 ФСБУ 14/2022 правом, активы, отвечающие критериям признания НМА, учитывают по общим правилам стандарта независимо от их небольшой стоимости.
Лимит можно пересматривать при изменении учетной политики с соблюдением правил применения изменений.
Отдельного внимания заслуживает формирование стоимости программного обеспечения и баз данных. В налоговом учете для определенных расходов на российское программное обеспечение и отдельные высокотехнологичные объекты предусмотрен повышающий коэффициент 2 при выполнении установленных НК РФ условий.
Однако налоговые коэффициенты не увеличивают автоматически первоначальную стоимость НМА в бухгалтерском учете. Поэтому лимит малоценных активов по ФСБУ 14/2022 необходимо сравнивать именно с бухгалтерской стоимостью объекта.
Порядок отражения операций зависит от принятой учетной политики и характера приобретенного актива.
Если затраты на приобретение или создание объекта первоначально формируют капитальные вложения, после их завершения стоимость малоценного НМА списывают на соответствующие расходы.
Одновременно объект принимают на забалансовый учет для дальнейшего контроля.
| Хозяйственная операция | Дебет | Кредит |
|---|---|---|
| Отражены затраты на приобретение или создание МНМА | 08.05 | 60, 70, 69, 10 |
| Стоимость объекта включена в расходы | 20, 26, 44, 91.02 | 08.05 |
| Малоценный НМА принят на забалансовый учет | 013 | — |
| Отражено выбытие малоценного НМА | — | 013 |
Счет затрат выбирают исходя из назначения объекта. Например, стоимость программы для управленческих задач может относиться на счет 26, а программного продукта, непосредственно используемого в производстве, — на счет 20.
Забалансовая запись по дебету 013 показывает поступление объекта под контроль организации. При прекращении использования, окончании срока действия прав или другом основании выбытия выполняют запись по кредиту.
Если приобретение и завершение капитальных вложений происходят одновременно, организация может предусмотреть рациональный упрощенный порядок отражения операции. При этом выбранная схема должна соответствовать требованиям ФСБУ и быть документально обоснована.
Учет лицензий и других прав на использование результатов интеллектуальной деятельности требует отдельного внимания.
Ранее затраты на приобретение программ по лицензионным договорам нередко отражали на счете 97 «Расходы будущих периодов». После введения ФСБУ 14/2022 порядок учета зависит прежде всего от экономической сущности приобретенного права.
Неисключительная лицензия может соответствовать признакам НМА, если организация контролирует соответствующее право, предполагает использовать его более 12 месяцев и выполняются остальные условия признания.
Если право не признается нематериальным активом, необходимо определить корректный способ отражения платежей с учетом договора и применяемой методики учета.
В 1С:Бухгалтерии для операций с правами на результаты интеллектуальной деятельности может использоваться счет 76.18 «Приобретение прав на использование результатов интеллектуальной деятельности».
Важно учитывать, что счет 76.18 является балансовым счетом расчетов. Его остатки могут участвовать в формировании показателей бухгалтерской отчетности в зависимости от характера операции. Он не заменяет забалансовый счет 013, предназначенный для контроля объектов.
В налоговом учете порядок признания расходов на программное обеспечение определяется условиями договора, характером платежей и положениями Налогового кодекса РФ.
Периодические лицензионные платежи обычно признают в расходах за соответствующие периоды, к которым они относятся.
Если стоимость права перечисляется единовременно, порядок ее признания зависит от срока действия договора и принципа распределения расходов, установленного статьей 272 НК РФ.
При отсутствии установленного срока лицензии необходимо отдельно оценить положения гражданского законодательства, включая правило о пятилетнем сроке лицензионного договора в предусмотренных законом случаях.
Бухгалтерский и налоговый учет одной лицензии могут различаться. Поэтому при работе в 1С важно правильно определить вид операции и проверить отражение сумм в обоих видах учета.
Если организация решила контролировать малоценные нематериальные активы через счет 013, его необходимо добавить в план счетов программы.
В типовой конфигурации 1С:Бухгалтерия 8.3 такой счет не предусмотрен. Создание выполняется вручную.
Порядок настройки:
Откройте раздел «Главное» → «План счетов».
Нажмите кнопку «Создать» для добавления нового счета.
В поле кода укажите 013, а в наименовании — «Малоценные НМА» или другое название из рабочего плана счетов.
Установите признак «Забалансовый».
Настройте аналитику по объектам учета. При необходимости используйте доступные виды субконто, например «Номенклатура» или «Нематериальные активы», и включите количественный учет.
Сохраните изменения и проверьте созданный счет в общем списке.
Состав доступных настроек зависит от релиза программы и ограничений типового плана счетов.
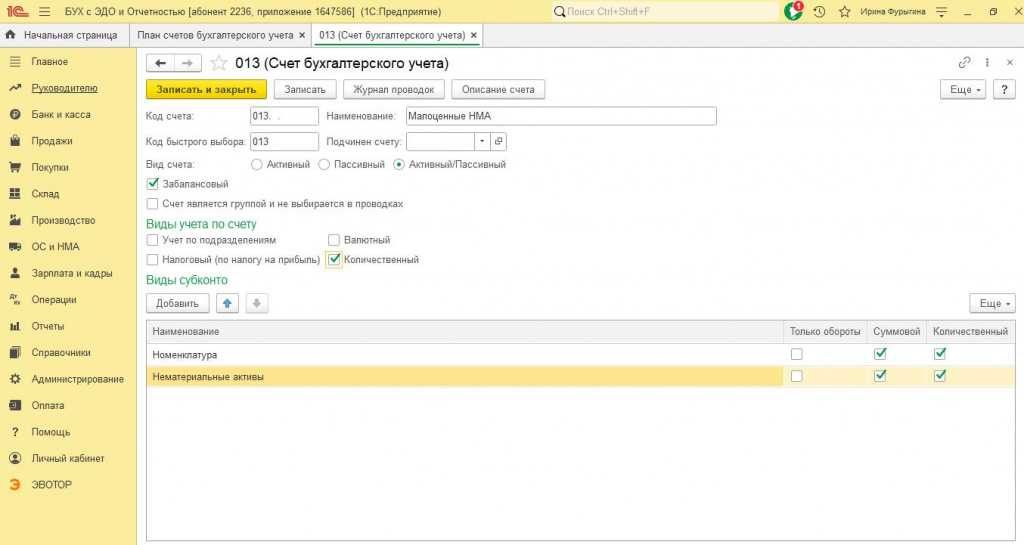
Рисунок 1 – «Настройка забалансового счета 013 в 1С:Бухгалтерии 8.3»
После создания счета необходимо организовать отражение хозяйственных операций. Для ручного ввода проводок можно использовать документ «Операция, введенная вручную» в разделе «Операции».
При постановке объекта на забалансовый учет указывают дебет счета 013, его стоимость и предусмотренные аналитические данные. Когда объект перестает использоваться или срок действия прав заканчивается, выполняют обратную запись по кредиту 013.
Поскольку стандартные документы конфигурации не обязательно формируют движения по самостоятельно добавленному счету, бухгалтеру необходимо контролировать своевременность таких операций.
Удобный вариант — вести перечень объектов с указанием дат окончания лицензий и периодически проверять его перед закрытием месяца.
В современных версиях 1С:Бухгалтерии предусмотрены дополнительные возможности для контроля прав на результаты интеллектуальной деятельности.
Начиная с релиза 3.0.155.21 в программе развивался механизм учета таких объектов с использованием счета 08.05 и регистра «Результаты интеллектуальной деятельности».
Сведения в регистре формируются на основании документов, связанных с приобретением прав и инвентаризацией НМА.
В версиях начиная с 3.0.166 расширены возможности документа «Инвентаризация НМА». Он позволяет сопоставлять учетные сведения с фактическим наличием объектов и отражать результаты проверки в предусмотренных программой регистрах.
При использовании этого механизма важно помнить, что изменения в регистре не всегда сопровождаются автоматическим формированием необходимых бухгалтерских проводок.
Поэтому после инвентаризации следует проверять не только перечень прав, но и соответствующие учетные записи.
ФСБУ 14/2022 требует обеспечить контроль наличия и движения малоценных нематериальных активов, стоимость которых признана расходами.
При этом стандарт не устанавливает обязательного применения счета 013.
Организация может самостоятельно выбрать удобный способ контроля, если он обеспечивает достоверность учетных данных.
Например, вместо дополнительного забалансового счета можно использовать регистр «Результаты интеллектуальной деятельности» в 1С:Бухгалтерии.
Для получения сведений по объектам подойдет «Универсальный отчет». С его помощью можно анализировать информацию об имеющихся правах, сроках их действия и других характеристиках, если необходимые данные зарегистрированы в информационной базе.
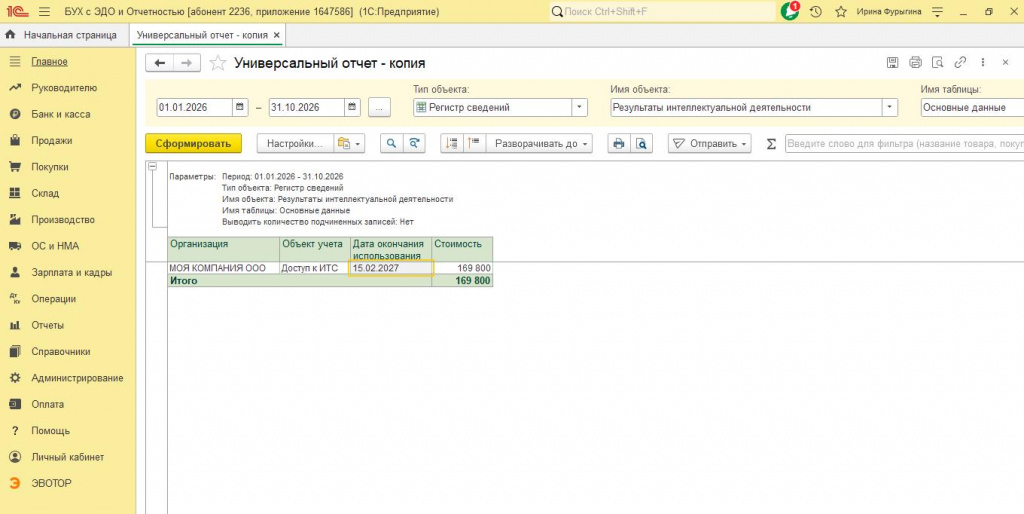
Рисунок 2 – «Универсальный отчет для контроля малоценных НМА в 1С»
Если организация использует регистры 1С вместо забалансового счета, соответствующее решение следует документально оформить.
В учетную политику можно включить следующую формулировку:
«Контроль наличия и движения малоценных нематериальных активов, стоимость которых признана расходами в соответствии с пунктом 7 ФСБУ 14/2022, осуществляется с использованием регистров информационной системы 1С:Бухгалтерия».
Дополнительно желательно определить ответственных сотрудников, порядок инвентаризации и перечень контролируемых сведений.
Для каждого объекта рекомендуется фиксировать наименование, основание приобретения, стоимость, дату начала использования, срок действия прав и сведения о выбытии.
Необязательно ограничиваться одним техническим инструментом контроля. Однако при одновременном применении нескольких регистров или счетов важно исключить дублирование объектов и обеспечить согласованность данных.
При подготовке учетной политики на следующий год организациям следует пересмотреть действующий порядок учета нематериальных активов и расходов на их приобретение.
Особое внимание необходимо уделить положениям ФСБУ 14/2022, а также новым требованиям к признанию расходов, предусмотренным ФСБУ 10/2026 «Расходы».
Стандарт утвержден приказом Минфина России от 24.04.2026 № 53н и предусматривает обязательное применение начиная с бухгалтерской отчетности за 2027 год. Он заменяет ранее действовавшее ПБУ 10/99.
Для организаций, использующих малоценные НМА, важно проверить несколько вопросов:
Соответствует ли установленный лимит стоимости объектов принципу существенности?
Правильно ли разграничены капитальные вложения и расходы текущего периода?
Определен ли способ контроля активов после списания их стоимости?
Совпадают ли положения учетной политики с настройками счетов и регистров 1С?
Корректно ли отражаются расходы на приобретение программного обеспечения и лицензий?
Заранее проведенная проверка поможет снизить риск расхождений между бухгалтерским учетом, регистрами 1С и внутренними документами организации.
Счет 013 в бухгалтерском учете помогает контролировать малоценные нематериальные активы, стоимость которых уже списана в расходы, но сами объекты продолжают использоваться. Для учета МНМА организация может применять забалансовый счет или регистры 1С. Главное — закрепить выбранный способ в учетной политике и обеспечить достоверность данных.
Возникли сложности при работе в 1С? Не тратьте часы на поиск решения! ИИ-помощник от компании «Что делать Внедрение» поможет разобраться с вопросами по программе всего за 2–3 минуты. Он быстро подскажет, как исправить ошибку, настроить учет или выполнить нужную операцию. Узнайте больше о возможностях сервиса по телефону +7 (495) 784-71-73 или электронной почте tlm1c@4dk.ru. Специалисты компании помогут подобрать подходящее решение.
По теме статьи
1С-Отчётность сверяет НДС с контрагентами автоматически и предупреждает о расхождениях до сдачи декларации.
Письмо раз в неделю, только новые статьи по этой теме.
Хотите обсудить вашу задачу? Оставьте заявку на бесплатную консультацию

В MAX в боте "Личный помощник 1С"
получите бесплатные консультации по работе в 1С.
Бот работает 24/7 и консультирует за 1 минуту!
