
+7 (499) 956-21-70
Ежедневно, c 9:00 до 18:00Москва
Товар уже принят к учёту, а документы на его доставку поступили позднее. Как отразить транспортные расходы в «1С:Бухгалтерии предприятия», редакция 3.0, чтобы в налоговом учёте они списывались по мере реализации товаров?
Если расходы на доставку покупных товаров до склада покупателя не включены в стоимость их приобретения, они относятся к прямым расходам по статье 320 НК РФ. Их распределяют между реализованными товарами и остатком непроданных товаров по среднему проценту.
Ниже рассмотрен порядок отдельного учёта таких транспортных расходов на счёте 44.01 «Издержки обращения в организациях, осуществляющих торговую деятельность».
Перейдите в «Главное» → «Учётная политика». В блоке «Учёт затрат» откройте ссылку, относящуюся к счёту 44.01, и выберите способ:
«Ежемесячно, по мере реализации товаров».
Этот параметр определяет списание расходов на доставку в бухгалтерском учёте. Выбранный вариант позволяет распределять их между проданными товарами и остатком товаров, применяя подход, аналогичный налоговому учёту.
В налоговом учёте распределение транспортных расходов осуществляется по правилам статьи 320 НК РФ.
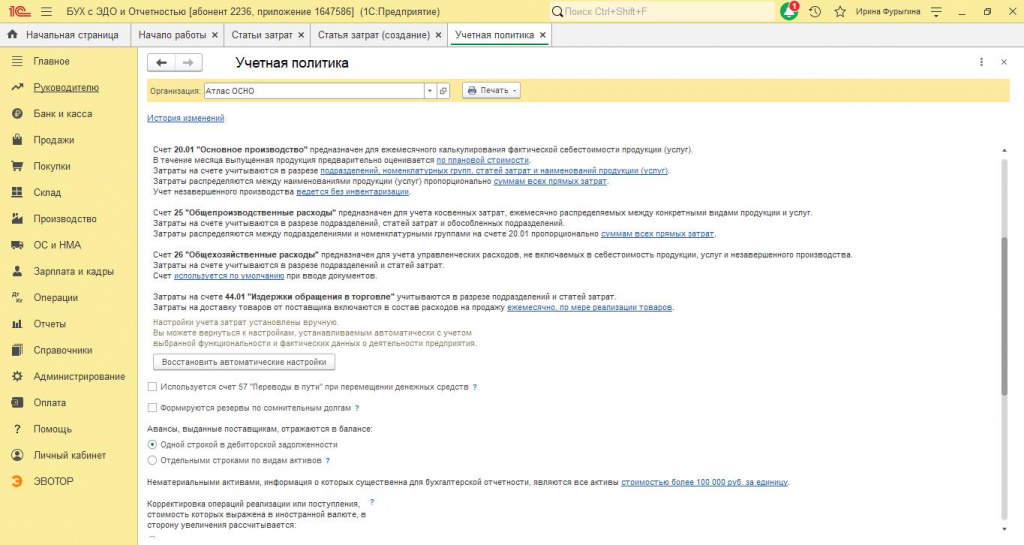
Рисунок 1 - «Главное» → «Учетная политика»
Откройте статью затрат, которую используете для отражения доставки, например «Транспортные расходы». Проверьте, чтобы в поле «Вид расхода» было установлено значение:
«Транспортные расходы».
Для автоматического распределения затрат важен именно вид расхода, а не только название статьи. Если выбрать «Прочие расходы» или «Материальные расходы», нужный порядок распределения транспортных расходов не будет применён, что может привести к их единовременному списанию.
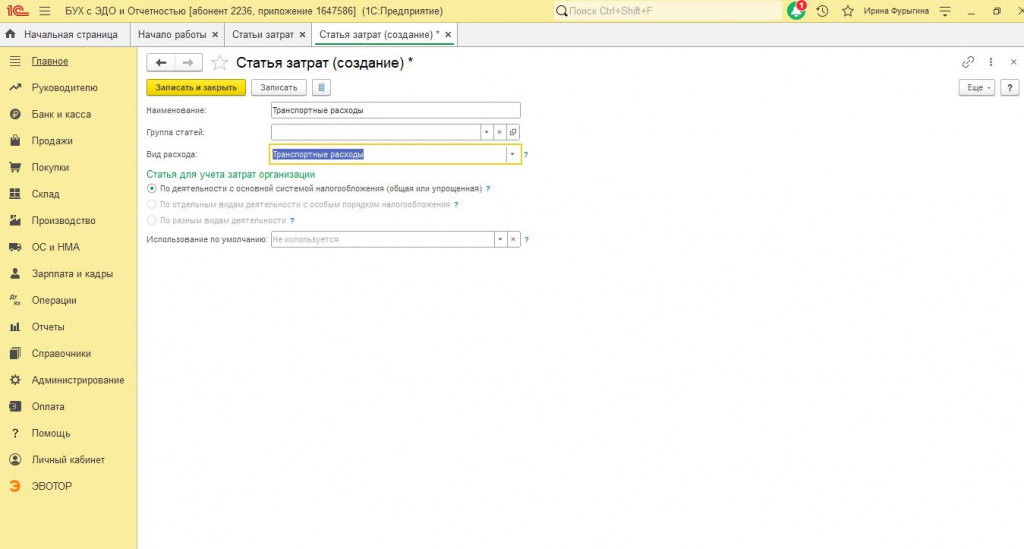
Рисунок 2 – «Транспортные расходы»
Если товары уже оприходованы, поступившие документы на доставку зарегистрируйте через «Поступление (акты, накладные, УПД)» с видом операции «Услуги (акт)».
При заполнении документа укажите:
счёт учёта — 44.01;
статью затрат — с видом расхода «Транспортные расходы».
Так затраты на доставку будут отражены отдельно от стоимости приобретённых товаров.
Важно: при выбранном способе отдельного учёта не используйте документ «Поступление доп. расходов» для включения доставки в стоимость товаров на счёте 41. Это другой способ отражения затрат, который не соответствует рассматриваемой настройке.
При выполнении закрытия месяца программа распределяет транспортные расходы между реализованными и нереализованными товарами.
В налоговом учёте средний процент рассчитывается с учётом переходящего остатка транспортных расходов на начало месяца и расходов текущего месяца. На его основе определяется сумма, относящаяся к непроданным товарам.
В расходы списывается часть, приходящаяся на реализованные товары. Оставшаяся сумма сохраняется на счёте 44.01 и учитывается в следующих периодах по мере реализации товаров. При отдельном учёте она не увеличивает стоимость товаров на счёте 41.
Чтобы корректно учитывать доставку, документы на которую поступили после оприходования товаров, проверьте способ списания затрат, вид расхода в статье и счёт учёта в документе поступления услуг. Эти настройки обеспечивают распределение транспортных расходов при закрытии месяца и их списание в части, относящейся к проданным товарам.
Нужна помощь по бухгалтерскому или налоговому учёту? Есть вопросы по работе с 1С? Наши специалисты с радостью помогут вам разобраться. Свяжитесь с нами по телефону +7 (495) 784-71-73 или напишите на электронную почту tlm1c@4dk.ru — мы оперативно ответим и подберём оптимальное решение.
По теме статьи
1С-Отчётность сверяет НДС с контрагентами автоматически и предупреждает о расхождениях до сдачи декларации.
Письмо раз в неделю, только новые статьи по этой теме.
Хотите обсудить вашу задачу? Оставьте заявку на бесплатную консультацию

В MAX в боте "Личный помощник 1С"
получите бесплатные консультации по работе в 1С.
Бот работает 24/7 и консультирует за 1 минуту!
