
+7 (499) 956-21-70
Ежедневно, c 9:00 до 18:00Москва
Счета 10.07 и 10.09 используют для учета разных категорий материальных ценностей. На счете 10.07 отражают собственные материалы организации, переданные стороннему подрядчику для переработки. Счет 10.09 предназначен для учета инвентаря и хозяйственных принадлежностей, которые соответствуют критериям признания запасов.
Разберем назначение каждого субсчета, основные бухгалтерские проводки, порядок отражения операций в 1С:Бухгалтерии и распространенные ошибки при учете материалов и инвентаря.
Счет 10.07 в бухгалтерском учете используют, когда организация передает собственное сырье или материалы стороннему подрядчику для изготовления продукции, деталей или выполнения определенных работ. Такие материалы называют давальческими.
Право собственности на переданное сырье остается у заказчика. Поэтому материалы не списывают с баланса организации, а перемещают с соответствующего субсчета счета 10 на счет 10.07. У подрядчика полученное давальческое сырье учитывается за балансом на счете 003 «Материалы, принятые в переработку».
Согласно Инструкции по применению Плана счетов бухгалтерского учета, утвержденной приказом Минфина России от 31.10.2000 № 94н, субсчет 10-7 предназначен для учета движения материалов, переданных в переработку сторонним организациям, стоимость которых впоследствии включается в затраты на производство полученных изделий.
Таким образом, счет 10.07 позволяет контролировать материалы, которые временно находятся у переработчика, но продолжают принадлежать заказчику. После получения отчета подрядчика стоимость израсходованного сырья списывают на соответствующие счета учета затрат или вложений в активы.
Счет 10.07 является активным. Остаток по нему отражается по дебету и показывает стоимость материалов, которые еще числятся у стороннего переработчика.
В 1С аналитический учет можно вести по контрагентам, номенклатуре и другим предусмотренным настройками аналитическим признакам. Это позволяет контролировать количество и стоимость переданного сырья.
Бухгалтерские проводки по счету 10.07 зависят от назначения переданных материалов. Например, подрядчик может изготовить из них готовую продукцию, выполнить ремонт или использовать сырье при создании объекта основных средств.
При изготовлении продукции применяют следующие типовые проводки:
| Хозяйственная операция | Дебет | Кредит |
|---|---|---|
| Переданы материалы стороннему переработчику | 10.07 | 10.01 |
| Списана стоимость израсходованного сырья по отчету переработчика | 20 | 10.07 |
| Отражена стоимость работ подрядчика без НДС | 20 | 60 |
| Учтен входящий НДС по работам подрядчика | 19 | 60 |
| Готовая продукция принята к бухгалтерскому учету | 43 | 20 |
| Возвращены неиспользованные материалы | 10.01 | 10.07 |
Если подрядчик выполняет ремонт здания или участвует в строительстве объекта, стоимость израсходованных материалов может относиться на счета 08, 20, 25, 26 или 44 в зависимости от характера работ и назначения объекта.
При этом необходимо учитывать, что расходы на текущий ремонт и капитальные вложения отражаются по разным правилам. Выбор счета определяется экономическим содержанием операции и действующими стандартами бухгалтерского учета.
Входящий НДС по работам подрядчика первоначально отражают на счете 19 «Налог на добавленную стоимость по приобретенным ценностям». В дальнейшем налог принимают к вычету при выполнении условий, установленных НК РФ.
Сама передача давальческого сырья в переработку не признается реализацией, поскольку право собственности на материалы не переходит к подрядчику. Следовательно, у заказчика такая передача не образует объект обложения НДС. Подрядчик начисляет НДС на стоимость своих работ, если соответствующая операция облагается налогом.
В 1С:Бухгалтерии 8 редакции 3.0 операции по передаче материалов стороннему переработчику и получению результатов переработки оформляют специальными документами. Их расположение и названия могут зависеть от версии программы и настроек функциональности.
Шаг 1. Передача материалов подрядчику
Для оформления передачи сырья используют документ «Передача сырья в переработку».
В документе необходимо указать:
контрагента и договор с переработчиком;
склад, с которого передаются материалы;
номенклатуру и количество сырья;
счета бухгалтерского учета.
После проведения документа программа формирует проводку:
Дт 10.07 Кт 10.01 — материалы переданы стороннему переработчику.
При этом стоимость сырья остается на балансе организации.
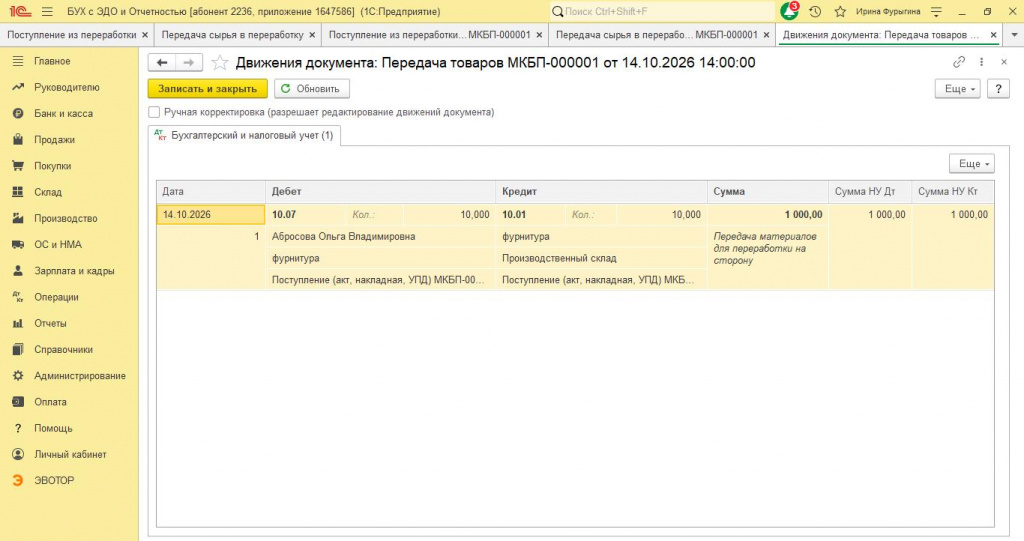
Рисунок 1 — «Передача материалов в переработку»
Шаг 2. Поступление продукции из переработки
После завершения работ и получения документов от подрядчика оформляют документ «Поступление из переработки».
При заполнении документа необходимо отразить:
Продукция — готовые изделия, полученные в результате переработки.
Материалы — количество и стоимость сырья, фактически израсходованного подрядчиком.
Услуги — стоимость выполненных работ по переработке.
На основании введенных данных программа отражает списание израсходованных материалов со счета 10.07, стоимость работ подрядчика и входящий НДС при его наличии.
Конкретные бухгалтерские проводки зависят от настроек учета, назначения полученной продукции и используемых счетов затрат.
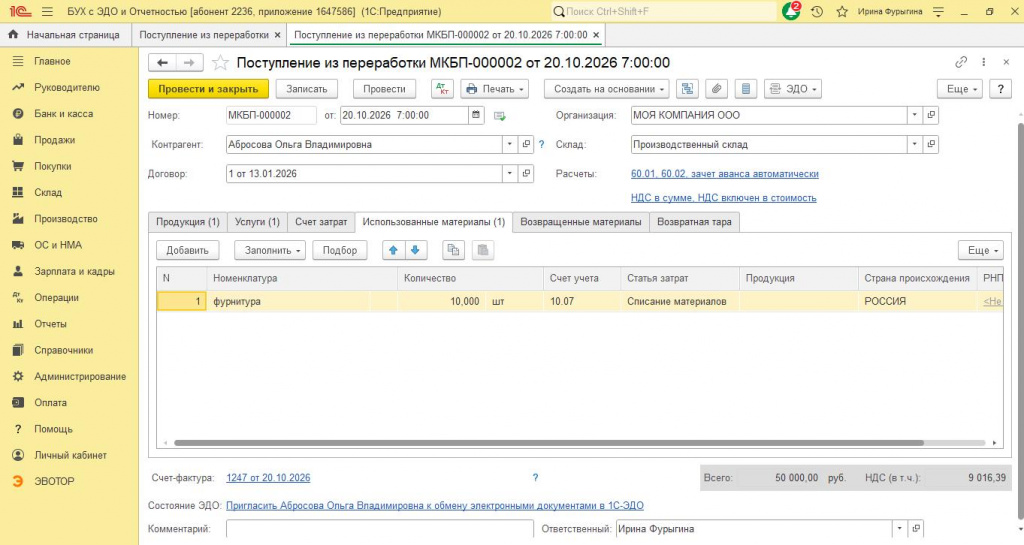
Рисунок 2 — «Поступление из переработки»
После оформления поступления из переработки рекомендуется сверить данные документа с отчетом подрядчика. Особое внимание следует уделить фактическому расходу материалов и остаткам неиспользованного сырья.
Остаток по счету 10.07 должен соответствовать стоимости материалов, которые продолжают числиться у переработчика.
Если на счете длительное время сохраняется необоснованное сальдо, возможны следующие причины:
не отражен отчет подрядчика об израсходованных материалах;
не оформлен возврат неиспользованного сырья;
неправильно указано количество материалов в документах;
допущены ошибки при выборе счетов учета или аналитики.
Для проверки сформируйте оборотно-сальдовую ведомость по счету 10.07 и проанализируйте остатки по контрагентам и номенклатуре.
Не рекомендуется оформлять поступление из переработки без подтверждающих документов. Количество списываемых материалов необходимо сверять с фактическим расходом, отраженным в отчете переработчика, а не ориентироваться исключительно на нормативные показатели.
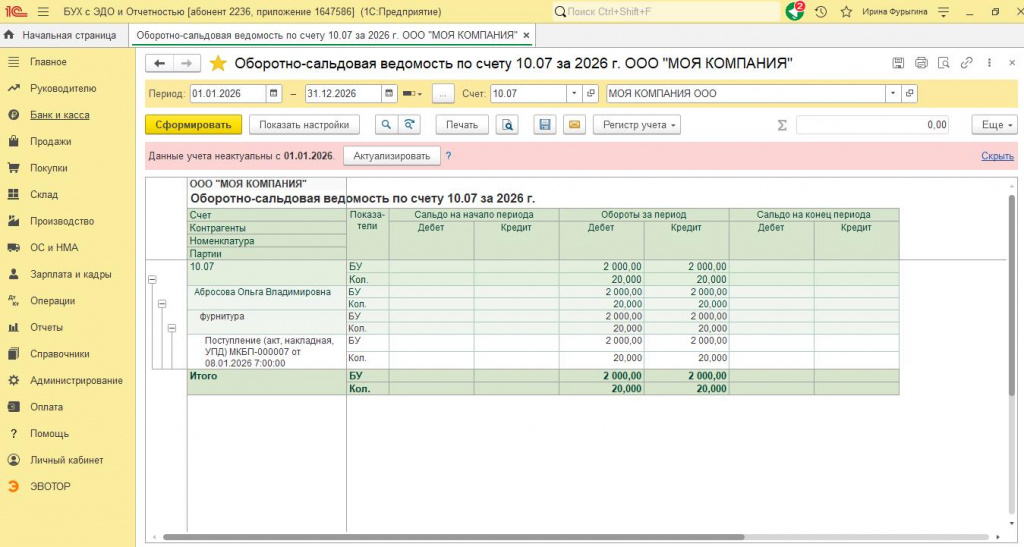
Рисунок 3 — «Оборотно-сальдовая ведомость по счету 10.07»
Счет 10.09 в бухгалтерском учете предназначен для отражения инвентаря, инструментов, хозяйственных принадлежностей и других материальных ценностей, которые организация учитывает в составе запасов.
К таким предметам в зависимости от назначения и срока использования могут относиться:
хозяйственные инструменты и принадлежности;
кухонный и уборочный инвентарь;
отдельные виды производственного инвентаря;
расходные хозяйственные материалы;
другие предметы, соответствующие критериям признания запасов.
При выборе порядка учета необходимо руководствоваться ФСБУ 5/2019 «Запасы» и ФСБУ 6/2020 «Основные средства».
Если предмет предназначен для использования более 12 месяцев и соответствует признакам основного средства, его учет определяется требованиями ФСБУ 6/2020.
Организация вправе установить в учетной политике лимит стоимости, ниже которого положения ФСБУ 6/2020 к таким активам не применяются. Затраты на их приобретение или создание признаются расходами периода, в котором они понесены, а организация обеспечивает надлежащий контроль их наличия и движения.
Важно: лимит 100 000 рублей, применяемый для целей налогового учета амортизируемого имущества, не является обязательным лимитом для бухгалтерского учета. В бухгалтерском учете организация устанавливает его самостоятельно с учетом существенности информации.
В 1С:Бухгалтерии субсчет 10.09 используется для учета инвентаря и хозяйственных принадлежностей на складе. При передаче предметов в эксплуатацию порядок списания стоимости и дальнейшего контроля зависит от их классификации и настроек программы.
Для инвентаря, который признается запасами, могут применяться следующие типовые бухгалтерские проводки:
| Хозяйственная операция | Дебет | Кредит |
|---|---|---|
| Поступил инвентарь от поставщика | 10.09 | 60 |
| Учтен входящий НДС | 19 | 60 |
| Инвентарь передан в эксплуатацию, стоимость признана расходами | 20, 25, 26, 44 | 10.09 |
| Организован забалансовый контроль переданного инвентаря | МЦ.04 | — |
Счет затрат выбирают в зависимости от того, где и для каких целей используется инвентарь.
Например, инструменты для производственного подразделения могут относиться на счет 20 или 25, хозяйственные принадлежности административного персонала — на счет 26, а инвентарь торгового подразделения — на счет 44.
После списания стоимости организация может продолжать контролировать наличие и движение предметов с помощью забалансового учета.
В 1С для этого может применяться счет МЦ.04 «Инвентарь и хозяйственные принадлежности в эксплуатации».
При этом использование счета МЦ.04 зависит от применяемой схемы учета и настроек программы.
Порядок оформления передачи инвентаря зависит от редакции и релиза 1С:Бухгалтерии 8, а также от того, учитывается ли объект как запас или как малоценное оборудование.
В конфигурациях, где используется документ «Передача материалов в эксплуатацию», операция оформляется следующим образом:
Перейдите в раздел «Склад» и откройте документы передачи материалов в эксплуатацию.
Создайте документ «Передача материалов в эксплуатацию».
Заполните вкладку «Инвентарь и хозяйственные принадлежности».
Укажите номенклатуру, количество, подразделение-получателя и материально ответственное лицо.
Проверьте счета учета и проведите документ.
При соответствующих настройках программа списывает стоимость инвентаря с кредита счета 10.09 в дебет счета затрат и одновременно отражает предмет на забалансовом счете МЦ.04.
В актуальных версиях 1С:Бухгалтерии 8 редакции 3.0 для отдельных категорий малоценного оборудования и запасов применяются другие документы и механизмы учета. Поэтому перед выполнением операции необходимо проверить функциональность используемого релиза.

Рисунок 4 — «Передача материалов в эксплуатацию»
После передачи инвентаря сотруднику организация должна обеспечить контроль его сохранности.
При выбытии, утере или окончательном списании предмета необходимо оформить соответствующий документ. Если инвентарь числится на забалансовом счете МЦ.04, его стоимость списывают с этого счета.
Если приобретенный объект соответствует критериям признания основного средства и превышает установленный организацией лимит, его учитывают по правилам ФСБУ 6/2020 с использованием счетов 08 и 01. В этом случае счет 10.09 для учета такого объекта не применяется.
При ведении бухгалтерского учета материалов и инвентаря организации могут допускать ошибки, которые приводят к искажению остатков, расходов и себестоимости продукции.
На практике при сопровождении 1С специалисты чаще всего сталкиваются со следующими ситуациями.
1. Переданные подрядчику материалы сразу списывают в расходы
Вместо отражения сырья на счете 10.07 бухгалтер списывает его стоимость на счета затрат. В результате организация теряет возможность контролировать материалы, которые фактически находятся у переработчика.
2. Передачу давальческого сырья ошибочно оформляют как реализацию
Если вместо документа передачи материалов используется документ продажи, в учете могут появиться необоснованные выручка и налоговые обязательства.
3. Со счета 10.07 списывают больше материалов, чем фактически израсходовано
Причиной может стать заполнение документов по нормативному расходу без сверки с отчетом подрядчика. В результате остатки сырья и себестоимость продукции отражаются неправильно.
4. Переданный в эксплуатацию инвентарь продолжает числиться на счете 10.09
Если стоимость запасов должна быть признана расходами, но соответствующая операция не оформлена, в бухгалтерском учете могут оказаться завышены остатки материалов и занижены расходы.
5. После списания стоимости инвентаря отсутствует контроль его сохранности
Если организация не ведет количественный, забалансовый или иной предусмотренный учетной политикой контроль, при инвентаризации становится сложнее установить местонахождение инструментов и хозяйственных принадлежностей.
Для выявления подобных ошибок рекомендуется регулярно формировать оборотно-сальдовую ведомость по счету 10 с детализацией по субсчетам.
Проверка перед закрытием отчетного периода поможет своевременно обнаружить необоснованные остатки, некорректные проводки и расхождения с фактическим наличием материальных ценностей.
Счет 10.07 используют для учета собственных материалов, переданных сторонним организациям в переработку. На счете 10.09 отражают инвентарь и хозяйственные принадлежности, которые организация учитывает в составе запасов.
При передаче сырья стороннему переработчику обычно формируют проводку Дт 10.07 Кт 10.01. После получения отчета подрядчика стоимость фактически израсходованных материалов списывают с кредита счета 10.07 на соответствующие счета учета затрат или капитальных вложений.
Для проверки необходимо сформировать оборотно-сальдовую ведомость по счету 10.07, проанализировать остатки по контрагентам и номенклатуре и сопоставить их с отчетами переработчиков.
Стоимость инвентаря, учитываемого как запасы, списывают при выполнении условий признания соответствующих расходов, в частности при передаче в использование. Порядок учета зависит от назначения предметов и положений учетной политики организации.
Для контроля сохранности инвентаря, стоимость которого уже признана расходами, организация может применять забалансовый учет. В 1С для отдельных категорий таких предметов предусмотрен счет МЦ.04.
Правильный учет материалов, переданных в переработку, и инвентаря помогает избежать ошибок при формировании себестоимости, списании расходов и проведении инвентаризации. Важно не только выбрать подходящий счет, но и корректно оформить операции в 1С.
Хотите получать квалифицированную поддержку по работе с 1С и при этом сократить расходы на обслуживание? Компания «Что делать Внедрение» предлагает скидку 15% на сопровождение 1С при переходе от другой обслуживающей компании.
В рамках сопровождения доступны обновления и настройка 1С, консультации специалистов, помощь по вопросам бухгалтерского и налогового учета. Вы можете выбрать тариф с учетом потребностей Вашей организации.
Перейдите на сопровождение 1С со скидкой 15% — ознакомьтесь с условиями акции и подберите подходящий тариф.
Нужна помощь по бухгалтерскому или налоговому учету? Есть вопросы по работе с 1С? Свяжитесь с нами по телефону +7 (495) 784-71-73 или напишите на электронную почту tlm1c@4dk.ru. Наши специалисты помогут разобраться в ситуации и подобрать оптимальное решение.
По теме статьи
1С-Отчётность сверяет НДС с контрагентами автоматически и предупреждает о расхождениях до сдачи декларации.
Письмо раз в неделю, только новые статьи по этой теме.
Хотите обсудить вашу задачу? Оставьте заявку на бесплатную консультацию

В MAX в боте "Личный помощник 1С"
получите бесплатные консультации по работе в 1С.
Бот работает 24/7 и консультирует за 1 минуту!
